 2015-06-28
 7327

Целью анализа издержек обращения является оценка их с позиции рациональности и выявление возможностей по их экономии в текущем и предстоящем периодах. Рациональным считается такое использование затрат, которое способствует непрерывному росту товарооборота и получению прибыли.
Анализ издержек может проводиться как в целом, так и по отдельным статьям.
Анализ издержек обращения начинают с сопоставления фактических данных с плановыми и данными прошлых периодов.
Для проведения анализа составляют аналитическую таблицу, в которую записывают фактически полученные данные и плановые показатели. В процессе анализа фактические данные сравниваются с плановыми показателями и результатами прошедших периодов
| План | Факт | Отклонение: “+” “-“ | % выполнения плана |
| ТО план | ТО факт. | Факт-план | Факт/план х 100 |
| Сумма ИО план. | Сумма ИО факт. | Факт-план | Факт/план х 100 |
| Уио план. | Уио факт. | Факт-план | Факт/план х 100 |
Издержки обращения торгового предприятия могут выражаться в обсолютной и относительной величине.
|
|
|
1. Абсолютная сумма издержек обращения  за определенный период (месяц, квартал, год), определяется путем суммирования расходов по всем статьям, т.е.- это сумма затрат в денежном исчислении.
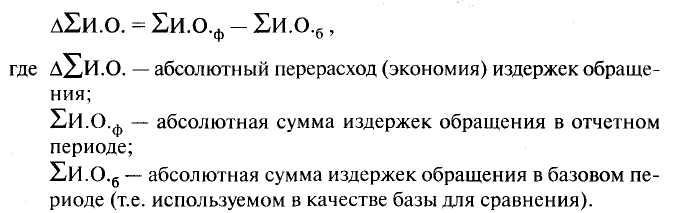
2. Разница между фактической и плановой суммами издержек обращения в динамике называется показателем абсолютного перерасхода (или экономии — в зависимости от знака) издержек обращения(экономия “-“ или перерасход “+”).:
3. Относительный уровень издержек обращения.
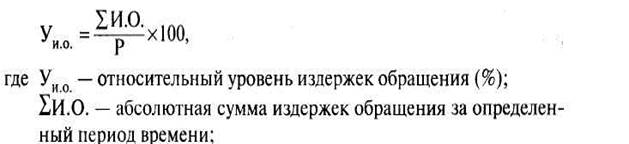 |
Этот показатель рассчитывается по следующей формуле:
Р — товарооборот торгового предприятия за тот же период времени.
Уровень издержек обращения (издержкоемкость), который рассчитывается как отношение суммы издержек к товарообороту в процентах. Уровень издержек обращения показывает долю издержек обращения в объеме товарооборота торгового предприятия, т.е.-это затраты на рубль товарной продукции.
4. Отклонение относительного уровня издержек обращения от величины пла нового периода называется размером изменения(повышения или снижения — в зависимости от итогового знака) уровня издержек обращения.
Размер изменения относительного уровня издержек обращения рассчитывается по следующей формуле:
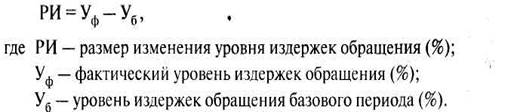
Размер изменения уровня показывает, на сколько процентов к товарообороту фактический уровень издержек повысился или снизился по сравнению с плановым периодом.
5. Интенсивность изменения уровня расходов характеризуется темпами их снижения или повышения и измеряется как отношение размера изменения уровня издержек к базисному уровню, выраженное в процентах.
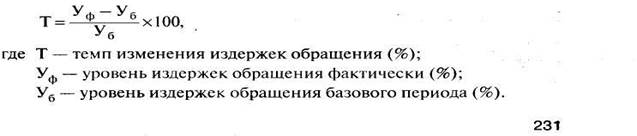 |
Показатель темпа изменений характеризует интенсивность происходящих изменений издержек обращения.
|
|
|
6. Относительная экономия (перерасхода).
Относительная экономия издержек обращения свидетельствует об эффективном использовании совокупных ресурсов на предприятии.
Относительная экономия (или перерасход) издержек обращения рассчитывается по следующим формулам:
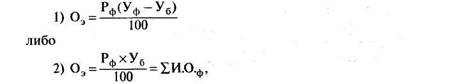 |
где Оэ — сумма относительной экономии (перерасхода) издержек обращения (руб.);
Рф — фактический товарооборот торговой организации;
Уф — фактический уровень издержек обращения торговой организации (%);
Уб — уровень издержек обращения торговой организации в базовом периоде (%);
 — фактическая сумма издержек обращения торговой организации (руб.).


