2015-07-14
 735


1. обеспечение бездефицитности бюджета (реализуемость БДР);
Бюджет движения денежных средств (БДДС) составляется либо после подготовки первого варианта БДР (прямой метод составления БДДС) либо после подготовки БДР и бюджета по балансовому листу (косвенный метод составления БДДС).
При составлении БДДС прямым методом преследуют цель обеспечения бездефицитности бюджета, т.е. реализуемости функциональных планов и проектов развития компании, на основе которых подготовлен данный БДДС. Под реализуемостью в данном случае, естественно, понимается возможность компании профинансировать все эти планы. Принципиальная возможность реализуемости данных планов должна проверяться на этапе составления БДР.
2. Эффективное использование свободных денежных средств;
Для некоторых компаний это не является проблемой, т.к. свободных денежных средств у них нет, а даже, наоборот, они постоянно испытывают нехватку последних. Успешные компании, наоборот, постоянно сталкиваются с проблемой вложения временно свободных денежных средств. Если у компании нет возможности эффективно вкладывать денежные средства в свои основные направления деятельности больше определенного уровня, то нужно зарабатывать на финансовых операциях. Но для того чтобы знать, на какую сумму можно рассчитывать, необходимо составлять БДДС.
|
|
|
3. Определение связи между финансовыми потоками, финансовым результатом и изменением финансового положения компании.
Зачастую у руководства предприятия возникаетдовольно распространенный вопрос: как получилось (или получится), что прибыль они заработали, а денег при этом стало меньше, чем было. Для ответа на данный вопрос необходимо рассчитать БДДС косвенным методом (на основе БДР и ББЛ).
Результаты расчетов для наглядности лучше изобразить на графике (см. Рис. 2), из которого сразу видны причины сложившейся ситуации.
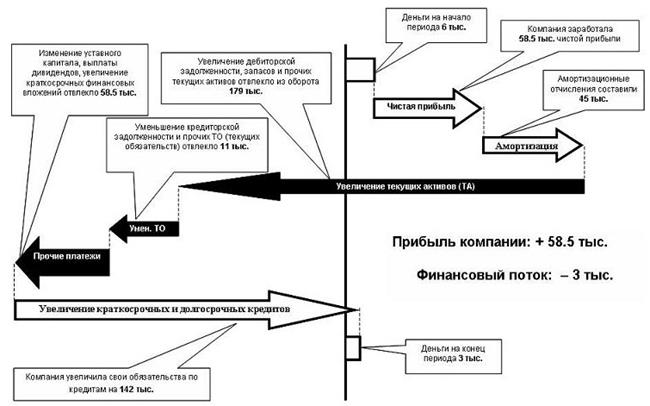
Рис. 2. Пример взаимосвязи финансового результата, финансового потока и финансового положения компании